티스토리 뷰
목차
"퇴직하면 바로 연금을 받을 수 있는 거 아니었어?" 하고 막상 퇴직이 가까워지면 헷갈리는 분들이 많아요. 일찍 받으면 좋을 것 같기도 한데, 깎인다는 말도 들리고요. 오늘은 공무원 연금 조기수령이 어떤 제도인지, 무엇을 따져봐야 하는지 편하게 정리해 볼게요.
공무원 연금 조기수령이란?
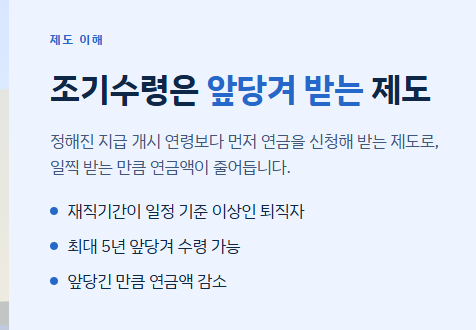
공무원 연금은 원래 정해진 지급 개시 연령이 되어야 받을 수 있어요. 그런데 이 연령보다 앞서 연금을 받겠다고 신청하는 제도가 바로 조기수령(조기연금)이에요.
- 재직기간이 일정 기준 이상인 퇴직자가 대상이에요.
- 신청하면 정해진 연령보다 최대 5년 일찍 받을 수 있는 구조로 알려져 있어요.
- 대신 일찍 받는 만큼 연금액이 줄어들어요.
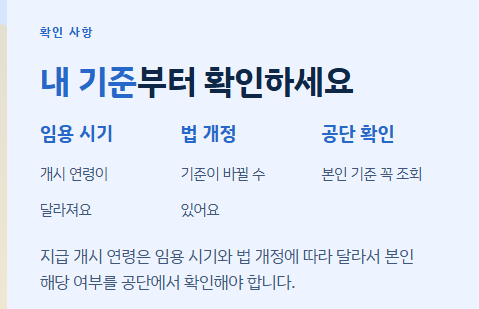
다만 지급 개시 연령은 임용 시기와 법 개정에 따라 달라요. 본인이 어디에 해당하는지는 반드시 공단에서 확인해야 해요.
공무원 연금 조기수령 시 감액, 얼마나 깎일까?
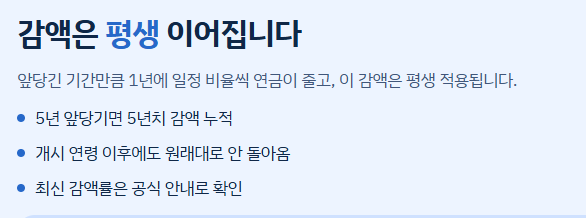
조기수령의 가장 큰 단점은 감액이에요. 일반적으로 앞당긴 기간만큼 1년에 일정 비율씩 연금이 줄어들고, 이 감액은 평생 이어져요.
- 예를 들어 5년을 앞당기면 5년치 감액률이 누적 적용돼요.
- 한 번 정해진 감액률은 나중에 지급 개시 연령이 되어도 원래대로 돌아오지 않는 것으로 알려져 있어요.
- 정확한 감액률은 제도 변경 가능성이 있으니 최신 기준을 공식 안내로 확인하는 게 좋아요.
조기수령은 한 번 선택하면 되돌리기 어렵다는 점, 꼭 기억하세요.
조기수령이 유리한 사람, 불리한 사람
모두에게 좋은 선택은 아니에요. 상황별로 나눠 볼게요.
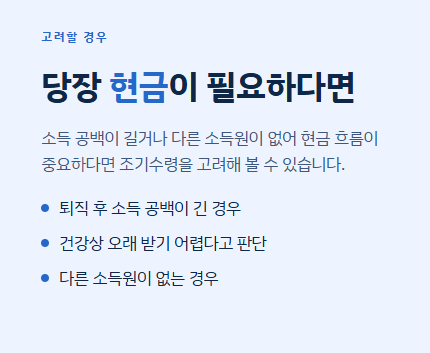
조기수령을 고려해 볼 만한 경우
- 퇴직 후 소득 공백이 길어서 생활비가 당장 필요한 경우
- 건강상 이유로 오래 받기 어렵다고 판단되는 경우
- 다른 소득원이 없어 현금 흐름이 중요한 경우
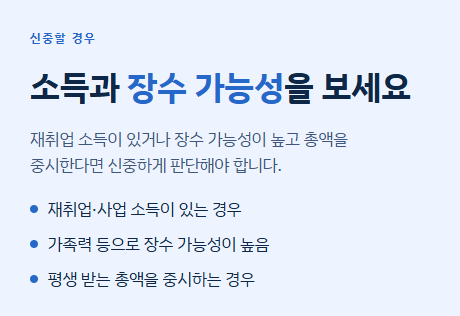
신중해야 하는 경우
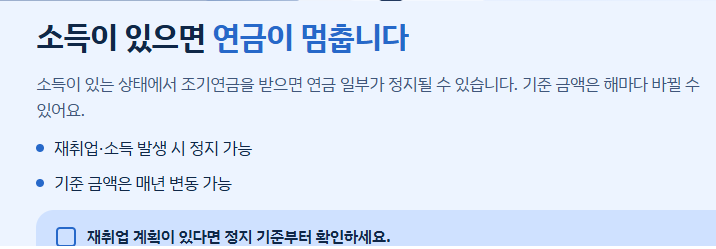
- 퇴직 후 재취업이나 사업으로 소득이 있는 경우
- 가족력 등으로 장수 가능성이 높은 경우
- 평생 받는 총액을 더 중요하게 생각하는 경우
소득이 있는 상태에서 조기연금을 받으면 연금 일부가 정지될 수 있어요. 이 기준 금액도 해마다 바뀔 수 있으니 확인이 필요해요.
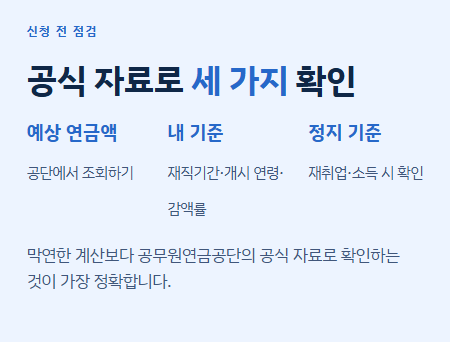
막연히 계산해 보는 것보다 공식 자료로 확인하는 게 가장 정확해요.
- 공무원연금공단 홈페이지나 상담센터에서 예상 연금액 조회하기
- 내 재직기간, 지급 개시 연령, 감액률 확인하기
- 재취업·소득 발생 시 정지 기준 알아보기
- 배우자나 가족의 노후 계획과 함께 따져 보기
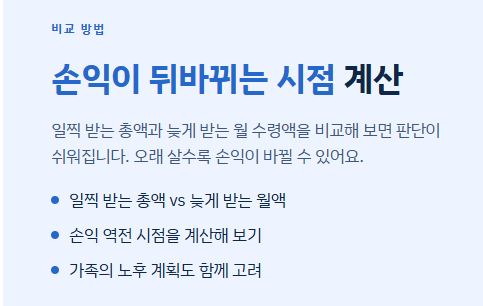
"일찍 받는 총액 vs 늦게 받는 월 수령액" 을 비교해 보면 판단이 쉬워져요. 보통 몇 년 이상 오래 살면 손익이 뒤바뀌는 시점이 생기는데, 그 시점을 계산해 보는 거예요.
마무리
정리하면 공무원 연금 조기수령은 빨리 받는 대신 평생 감액을 감수하는 선택이에요. 당장 현금이 필요한지, 앞으로 소득이 얼마나 있을지, 건강과 노후 계획은 어떤지를 함께 따져 보셔야 해요.
- 지급 개시 연령과 감액률은 본인 기준으로 확인하기
- 재취업 소득에 따른 지급 정지 여부 살펴보기
- 결정 전 공단 상담을 꼭 받아 보기
제도는 바뀔 수 있으니, 오늘 글은 큰 그림을 잡는 용도로 보시고 최종 결정은 공식 안내를 확인한 뒤에 내리세요. 퇴직을 앞둔 동료분께 공유해 주셔도 좋아요. 여러분의 편안한 노후를 응원합니다!